INVERSORES EXTRANJEROS EN EE. UU.

Invertir en EE. UU.: estrategia fiscal desde la entrada hasta la salida

Ayudamos a inversores extranjeros, familias y empresas a determinar de antemano cómo EE. UU. gravará una inversión y los ingresos relacionados con ella: quién debe ser titular del activo, cuándo surge la residencia fiscal en EE. UU., qué impuestos, retenciones y declaraciones serán necesarios y qué ocurrirá al vender el activo, cambiar la estructura o trasladarse el inversor a EE. UU.
Nuestra tarea es integrar la decisión de inversión, la estructura de propiedad, los bienes raíces y otros activos, el cumplimiento anual, el impuesto sobre sucesiones y la salida de la inversión en un único plan fiscal claro.

Para quién es este servicio

Para inversores extranjeros, familias y empresas con exposición fiscal en EE. UU.

La planificación fiscal es especialmente útil antes de una compra, la creación de una empresa, una transferencia de capital o una mudanza, mientras aún es posible elegir la estructura. También intervenimos en inversiones ya existentes cuando es necesario revisar el régimen fiscal, corregir declaraciones omitidas, evaluar retenciones o preparar una futura venta.

Inversores en bienes raíces de EE. UU.

Quienes compran apartamentos, viviendas, propiedades comerciales u otros bienes raíces. Integramos en un mismo modelo fiscal la forma de propiedad, la tributación del alquiler, la depreciación y la segregación de costos, la retención en la venta, el impuesto sobre sucesiones y la posible salida futura de la inversión.

Inversores privados en EE. UU.

Quienes invierten capital en bienes raíces, negocios o activos de inversión en EE. UU., o planifican una mudanza familiar, la educación de sus hijos, la jubilación o un cambio gradual de residencia fiscal. Antes de que cambie el estatus fiscal en EE. UU., revisamos y optimizamos la composición y el tratamiento de los activos y estructuras extranjeras que, después de la mudanza, pueden quedar sujetos a tributación y obligaciones informativas adicionales en EE. UU.

Propietarios extranjeros de negocios

Quienes crean una empresa estadounidense, desarrollan actividad en EE. UU. a través de una empresa extranjera, venden bienes o servicios a clientes estadounidenses o trabajan mediante plataformas en línea. Para optimizar el régimen fiscal en EE. UU., es necesario determinar por separado la fuente de los ingresos, si existe actividad empresarial directamente en EE. UU., la aplicación del tratado fiscal entre los países, las retenciones necesarias y las obligaciones de información.

Propietarios de activos en EE. UU.

Quienes ya poseen una empresa estadounidense, bienes raíces, acciones, una participación en una sociedad, activos digitales o ingresos de fuente estadounidense y desean comprobar si la estructura actual corresponde a su estatus fiscal, sus objetivos y sus obligaciones de información. Cuando es necesario, analizamos por separado las declaraciones omitidas y las posibles formas de corregir la situación minimizando las sanciones.

PROBLEMAS DEL CLIENTE

¿Por qué la planificación fiscal internacional?

El mismo activo o ingreso puede tributar de manera completamente distinta según el estatus fiscal del inversor, la fuente y el tipo de ingreso, la forma de propiedad, el tratado fiscal aplicable y las actuaciones posteriores. Planificamos estas decisiones con antelación, antes de que resulte difícil o costoso modificarlas.
El estatus fiscal cambia todo el análisis
El estatus migratorio y la residencia fiscal no son lo mismo. Una tarjeta de residencia permanente, el número de días en EE. UU., las excepciones especiales, las disposiciones de un tratado fiscal y la fecha de inicio de la residencia pueden cambiar qué ingresos y activos entran en el sistema fiscal estadounidense. Por eso, las fechas de viaje y el tipo de visa forman parte de la estrategia fiscal y no son una mera formalidad.
Una empresa en EE. UU. es una herramienta, no una estrategia fiscal completa
Una empresa estadounidense puede ser útil para la planificación fiscal. Sin embargo, el resultado fiscal depende del tipo de entidad, del número y estatus de los propietarios, de la clasificación fiscal elegida y de las operaciones con partes relacionadas. Por ejemplo, una empresa estadounidense con un único propietario extranjero puede tener obligaciones informativas anuales incluso si no tiene ingresos ni impuesto a pagar. La falta de presentación del Formulario 5472 puede generar una sanción de 25.000 dólares por cada año.
Los bienes raíces en EE. UU. tienen un ciclo fiscal desde la compra hasta la venta
Es necesario considerar de antemano la forma de propiedad, la tributación del alquiler, los gastos, la depreciación y la segregación de costos, la financiación, la retención en la venta y el impuesto sobre sucesiones, porque todos estos elementos están relacionados. Para un no residente, puede ser especialmente importante la posibilidad de elegir entre un impuesto sobre el alquiler bruto y la tributación del ingreso neto después de gastos. Conviene planificar toda esta cadena como un único proyecto: antes de la compra o durante la tenencia, pero antes de la venta.
Varios asesores involucrados requieren un solo coordinador
En una inversión en EE. UU., el corredor, el abogado, el banco, el administrador de la propiedad y el profesional que prepara las declaraciones fiscales responden por distintas partes de la operación. Coordinamos su trabajo alrededor de una sola posición fiscal, un conjunto único de documentos y un calendario común de actuaciones.

CÓMO AYUDAMOS

Una estrategia fiscal para todo el ciclo de vida de la inversión

Comenzamos por los objetivos del cliente y los hechos, y después determinamos el estatus fiscal, la estructura de propiedad, la secuencia de actuaciones, la documentación necesaria y las obligaciones anuales. La planificación fiscal debe preceder a la operación: después de firmar documentos, transferir capital o cambiar de residencia, el número de opciones disponibles normalmente se reduce de forma significativa.

Antes de invertir en EE. UU.

El análisis antes de invertir en EE. UU. es importante porque muchas consecuencias fiscales se determinan por decisiones tomadas antes de transferir dinero, comprar un activo o mudarse. Determinamos la residencia fiscal actual y prevista, los tipos de ingresos futuros, la estructura de propiedad, las posibilidades derivadas del tratado fiscal entre los países, el posible impuesto federal sobre sucesiones, las retenciones, las obligaciones informativas y el plan de salida. Para los clientes que planean mudarse a EE. UU., revisamos por separado las empresas extranjeras, fondos, cuentas y otros activos: después del cambio de estatus pueden quedar sujetos a tributación sobre la renta mundial y a complejas obligaciones informativas adicionales. El resultado es una hoja de ruta por escrito mientras todavía es posible hacer cambios.

Más información

Compra de bienes raíces en EE. UU.

Al comprar bienes raíces, un error fiscal suele quedar incorporado a la operación desde el principio: una forma de propiedad inadecuada, un régimen incorrecto para los ingresos por alquiler o la ausencia de un plan de salida pueden aumentar el impuesto y complicar una venta posterior. Comparamos las opciones de propiedad, el régimen fiscal del alquiler, los gastos, la depreciación y la segregación de costos, la financiación, el cumplimiento anual, la retención en la venta y el impuesto sobre sucesiones. Preparamos una lista de documentos y un calendario de actuaciones desde la compra hasta la futura venta. Si el inmueble ya pertenece al cliente y las declaraciones se presentaron tarde o no se presentaron, revisamos por separado la posibilidad de conservar las deducciones y restablecer el tratamiento fiscal necesario.

Más información

Empresa estadounidense con propietario extranjero

Constituir una empresa en EE. UU. no resuelve por sí solo las cuestiones fiscales; además, un propietario extranjero puede tener obligaciones informativas incluso cuando no existen ingresos ni impuesto a pagar. Determinamos la clasificación fiscal preferible de la empresa, las obligaciones del propietario extranjero, el tratamiento de las operaciones con partes relacionadas, las retenciones y las declaraciones obligatorias. Para una empresa estadounidense con un único propietario extranjero, revisamos por separado el Formulario 5472 junto con el Formulario 1120 abreviado; la obligación de presentarlos puede surgir ya por aportes del propietario, distribuciones, préstamos u otras operaciones con partes relacionadas. Establecemos un proceso anual de recopilación de datos para que la empresa siga cumpliendo sus obligaciones después de su creación, y no solo el día en que se constituye.

Más información

Mudanza a EE. UU.

Mudarse a EE. UU. puede cambiar de forma drástica la situación fiscal de una familia: ingresos y activos que antes estaban fuera del sistema fiscal estadounidense pueden pasar a estar sujetos a tributación y a obligaciones informativas adicionales después del cambio de estatus. Modelamos la transición de no residente a residente fiscal de EE. UU.: residencia permanente, número de días de presencia, fecha de inicio de la residencia, posibles excepciones y opciones derivadas del tratado fiscal entre los países. Revisamos por separado si surge residencia fiscal en un estado concreto, ya que las reglas estatales pueden diferir de las federales. Antes de la mudanza analizamos empresas extranjeras, fondos, cuentas, fideicomisos, donaciones y otros activos. Esta revisión también es importante antes de vender activos revalorizados, cambiar la estructura de propiedad o recibir distribuciones importantes.

Más información

Venta de bienes raíces en EE. UU.

Al vender bienes raíces, un propietario extranjero puede quedar sujeto a una retención obligatoria del 15% del precio de la operación, aunque el impuesto real sobre la ganancia pueda ser considerablemente menor. Antes de la operación calculamos el impuesto esperado y el importe de la retención, revisamos la posibilidad de obtener autorización para reducirla teniendo en cuenta los costos, verificamos que los números de identificación fiscal estén listos y analizamos las consecuencias de la depreciación previamente deducida. Después de la venta preparamos el cálculo fiscal y, si la cantidad retenida supera el impuesto real, gestionamos la solicitud de devolución del exceso.

Más información

Impuesto sobre sucesiones en EE. UU.

Un inversor extranjero debe considerar el posible impuesto sobre sucesiones antes de adquirir un activo estadounidense, cuando cambiar la estructura de propiedad suele ser más sencillo y menos costoso. Determinamos qué activos se consideran situados en EE. UU. a efectos del impuesto federal sobre sucesiones, si el domicilio a efectos sucesorios difiere de la residencia fiscal a efectos del impuesto sobre la renta, si resulta aplicable un tratado internacional y si se requiere el Formulario 706-NA. En el caso de bienes raíces estadounidenses y acciones de empresas estadounidenses, es especialmente importante realizar este análisis antes de la adquisición. Cuando es necesario, coordinamos a un abogado especializado, un tasador y un asesor en el país del cliente.

Más información

Empresa extranjera con actividad en EE. UU.

Una empresa extranjera puede adquirir obligaciones fiscales en EE. UU. aunque no haya creado allí una entidad separada: importan el lugar de prestación de los servicios, los empleados y representantes, el inventario, las plataformas en línea y otros vínculos fácticos con EE. UU. Analizamos ventas, servicios, empleados, contratistas, inventario, plataformas en línea y flujos de pagos. Determinamos si existe una actividad empresarial en EE. UU., qué ingresos se consideran vinculados a esa actividad, si existe un establecimiento permanente conforme al tratado fiscal entre los países y si se requiere el Formulario 1120-F. Si la existencia de actividad en EE. UU. es discutible, podemos recomendar una declaración «protectora» para preservar el derecho a deducir gastos y aplicar beneficios fiscales en caso de que el Servicio de Impuestos Internos de EE. UU. adopte una posición distinta. También revisamos precios de transferencia, impuestos estatales e impuesto sobre las ventas.

Más información

Número de identificación fiscal individual

n un número de identificación fiscal individual, un inversor extranjero puede sufrir retrasos en la presentación de una declaración, en la devolución de impuestos o en una operación, y una documentación incorrecta del estatus del beneficiario del ingreso puede provocar una retención excesiva. Determinamos si se necesita un ITIN, preparamos el Formulario W-7 y, cuando procede, coordinamos la verificación de identidad a través de un agente autorizado por el Servicio de Impuestos Internos de EE. UU. Revisamos los formularios de la serie W-8 y el Formulario 1042-S para que el estatus del beneficiario, el tipo de ingreso, la tasa aplicable conforme al tratado fiscal y el impuesto efectivamente retenido sean coherentes entre sí.

Más información

¿POR QUÉ NOSOTROS?

Primero, la estrategia fiscal. Después, la estructura, la documentación y el cumplimiento.

Una empresa en EE. UU., una declaración fiscal, la documentación del estatus extranjero o un análisis técnico son herramientas. Nuestro papel es determinar qué necesita realmente cada inversor, en qué secuencia conviene actuar y cómo equilibrar de forma óptima las decisiones fiscales con la propia inversión.
  • Un solo coordinador responsable

    El problema de un proyecto internacional es que el abogado, el banco, el corredor, el administrador de la propiedad y el profesional que prepara las declaraciones fiscales ven solo su parte de la operación. Vinculamos su trabajo con una única posición fiscal estadounidense, un conjunto único de documentos y una secuencia común de actuaciones. El cliente recibe un solo plan fiscal y una distribución clara de tareas entre los profesionales involucrados.

  • De la decisión de invertir a la implementación práctica

    Incluso la mejor idea fiscal no produce resultados si se queda en el papel y no se refleja en documentos, pagos, contratos y el cumplimiento posterior. Definimos la secuencia de actuaciones, la lista de documentos, las instrucciones de retención, el calendario de cumplimiento y las tareas para los profesionales involucrados, y después verificamos que la posición elegida se haya implementado de hecho y se refleje correctamente en las declaraciones posteriores.

  • La documentación se prepara junto con la estrategia

    El punto débil de muchos proyectos internacionales no es la propia posición fiscal, sino la falta de documentos que demuestren que las actuaciones corresponden al plan. En asuntos internacionales son importantes el estatus fiscal, el beneficiario efectivo del ingreso, el derecho a beneficios conforme al tratado fiscal, la fuente y naturaleza del ingreso, las operaciones con partes relacionadas, la base fiscal de los activos y la documentación de la inversión. Preparamos el expediente de respaldo al mismo tiempo que el plan fiscal, y no después de una solicitud del banco o del Servicio de Impuestos Internos de EE. UU.

  • Participación personal del fundador

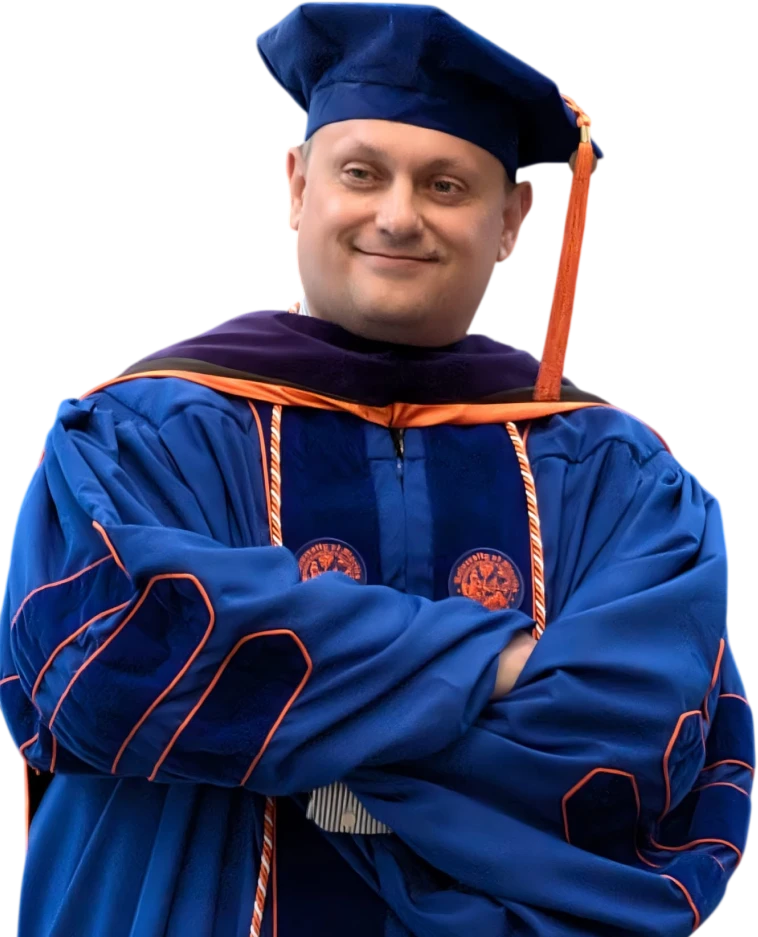
    Oleg Shmal es un profesional de fiscalidad internacional autorizado para representar a los contribuyentes ante el Servicio de Impuestos Internos de EE. UU. Participa personalmente en cada proyecto internacional; su experiencia profesional incluye fiscalidad internacional, trabajo en grandes firmas internacionales de auditoría y consultoría y controversias fiscales en varios países.

«Considero cada proyecto internacional como una única historia fiscal del cliente, y no como un conjunto de formularios separados. Identificamos las opciones fiscalmente más eficientes para el movimiento de capital y, una vez que el Cliente elige la estrategia, ayudamos a coordinar a los profesionales necesarios y acompañamos la implementación: desde la estructura y las retenciones hasta el cumplimiento anual y, cuando sea necesario, la salida de la inversión.»

Oleg Shmal
Fundador y Director General · autorizado para representar a contribuyentes ante el IRS

PAQUETES DE SERVICIOS

¿Cuánto podría costar?

Los honorarios dependen del número de países, propietarios, empresas y activos; de la complejidad del análisis de residencia fiscal y de los tratados fiscales; del volumen de operaciones con partes relacionadas; y del estado de la documentación. La preparación y firma de declaraciones fiscales, los documentos legales, las valoraciones y los servicios de profesionales externos se facturan por separado, salvo que estén expresamente incluidos en la propuesta.
BLACK


Implementación integral

$12,000
+ declaraciones fiscales y profesionales externos por separado
Para inversores y familias que necesitan un único plan fiscal y coordinación de su implementación: desde la elección de la estructura y las retenciones en origen hasta la transición al cumplimiento anual.
  • Diagnóstico completo de entrada en EE. UU.
  • Estrategia fiscal por escrito
  • Comparación de estructuras de propiedad
  • Bienes raíces: retención en la venta e impuesto sobre sucesiones
  • Plan de retenciones y cumplimiento anual
  • Coordinación de abogados y asesores en el país del cliente
  • Acompañamiento de la implementación y transición al servicio anual
Reservar consulta
GOLD

Asesoramiento y acompañamiento

$6,500
+ declaraciones fiscales y profesionales externos por separado
Para clientes que necesitan un plan fiscal por escrito, una comparación de las principales alternativas y apoyo para implementar los pasos más importantes, pero no una gestión integral del proyecto.
  • Análisis del estatus fiscal y del perfil de inversión
  • Plan fiscal por escrito
  • Estructura de propiedad y mapa de cumplimiento
  • Bienes raíces: retenciones y evaluación preliminar del impuesto sobre sucesiones
  • Plan de implementación
  • Dos consultas de implementación
  • Instrucciones para el contador, abogado u otro profesional
Reservar consulta
SILVER

Revisión diagnóstica

$2,500
Pago único
Para profesionales de inversión que necesitan identificar rápidamente, antes de una operación, las principales decisiones fiscales, áreas de riesgo y obligaciones informativas, o revisar una estructura ya existente.
  • Estatus fiscal y residencia
  • Revisión de las principales categorías de ingresos de fuente estadounidense y retenciones
  • Principales alternativas de estructura de propiedad
  • Evaluación preliminar del impuesto sobre sucesiones
  • Revisión de alto nivel del tratado fiscal aplicable
  • Mapa de obligaciones informativas
  • Consulta final y próximos pasos
Reservar consulta

EJEMPLOS Y OBSERVACIONES DE PLANIFICACIÓN FISCAL

Dónde la clasificación fiscal cambia la economía de una inversión

Ejemplos ilustrativos. El resultado fiscal depende de los hechos concretos, del estatus del inversor, de la documentación y del tratado fiscal aplicable.
Alquiler: 30% sobre el ingreso bruto o impuesto sobre la ganancia neta
Los ingresos de un no residente por el alquiler de bienes raíces en EE. UU. están sujetos, por defecto, a una tasa del 30% sobre el importe bruto sin deducción de gastos. Si se cumplen los requisitos, puede elegirse un régimen que permita tener en cuenta los gastos relacionados y la depreciación, calculando el impuesto sobre el ingreso neto a las tasas aplicables. El momento de presentación de la primera declaración es importante: una demora significativa puede poner en riesgo el derecho a las deducciones, aunque en determinados casos puede existir una vía para restablecer el régimen correspondiente. Por ello, antes de la compra es importante modelar el régimen fiscal del alquiler, la forma de propiedad y el método de registro de los gastos.
Ejemplo de una elección fiscal, no una recomendación individual.
La retención en la venta de bienes raíces no es el impuesto definitivo
Cuando un propietario extranjero vende bienes raíces estadounidenses, el comprador, por regla general, debe retener el 15% del importe realizado en la operación. Se trata de un pago anticipado, no del impuesto definitivo sobre la ganancia. Antes de la venta se puede estimar el impuesto real, preparar los números de identificación fiscal, revisar la posibilidad de reducir la retención y reunir la documentación sobre el costo inicial y la depreciación. Después de la operación, la cantidad retenida se compara con el impuesto real; si se retuvo de más, la diferencia puede solicitarse como devolución.
Las reglas y excepciones dependen de la estructura de la operación y del estatus del vendedor.

Blog/Video Insights

Latest Insights

Segregación de costos y bienes raíces en Miami: cómo una inversión puede servir a objetivos fiscales y familiares

8 min read · Oleg Shmal · agosto 2026

Los bienes raíces en Miami pueden ser más que una fuente de ingresos por alquiler: también pueden formar parte de una estrategia de planificación fiscal y de construcción de patrimonio familiar. La segregación de costos puede acelerar ciertas deducciones y permitir que más capital permanezca disponible para nuevas inversiones. La clave no es simplemente generar una mayor depreciación, sino determinar si esas deducciones pueden utilizarse realmente para reducir el tipo de ingreso que el inversionista desea compensar.

Keep Reading
Disclaimer
La tributación de las inversiones internacionales depende de la residencia fiscal, del domicilio a efectos del impuesto sobre sucesiones, del país del inversor, de la fuente y naturaleza del ingreso, del derecho a beneficios conforme a un tratado fiscal, de la estructura de propiedad, del beneficiario efectivo del ingreso, de la documentación, de la legislación del estado correspondiente y de la implementación efectiva de la operación. Los formularios y regímenes fiscales mencionados no son aplicables en todas las situaciones. Las opiniones legales, migratorias, fiduciarias y sucesorias, las valoraciones, las opiniones fiscales extranjeras, así como la preparación y firma de declaraciones fiscales, se prestan o coordinan por separado cuando corresponda.
Miami Tax & Tech no garantiza un importe determinado de ahorro fiscal, devolución o reducción de retenciones y no puede garantizar que el Servicio de Impuestos Internos de EE. UU. acepte una posición fiscal determinada.