DEPRECIACIÓN ACELERADA

Segregación de costos: reduzca el impuesto sobre la renta invirtiendo en bienes raíces

Ayudamos a propietarios actuales y futuros de bienes raíces en EE. UU. a implementar la segregación de costos como parte de una estrategia más amplia de optimización del impuesto sobre la renta.

Quienes tengan ingresos activos superiores a $200 mil y hayan agotado las herramientas tradicionales de planificación fiscal deberían considerar este enfoque.

Para quién es este servicio

Para propietarios de inmuebles y quienes necesitan una planificación fiscal avanzada

La segregación de costos resulta más eficaz cuando se combina con una actividad empresarial activa: uso del inmueble en su propio negocio, actividad profesional de alquiler o alquileres a corto plazo a través de plataformas digitales.

Profesionales del sector inmobiliario

Personas cuya actividad principal está relacionada con el sector inmobiliario, incluidos inversores activos, propietarios de inmuebles en alquiler y promotores que cumplen los niveles de participación requeridos.

Le ayudamos a maximizar la depreciación acelerada para compensar ingresos empresariales activos e integrar su cartera inmobiliaria en una estrategia fiscal más amplia.

Personas de alto patrimonio

Para quienes ya han agotado el potencial de las herramientas habituales de planificación fiscal y están preparados para considerar el alquiler a corto plazo.

Propietarios de empresas familiares

Para quienes ya poseen bienes inmuebles o están preparados para invertir en ellos como parte de una estrategia para reducir los impuestos sobre los ingresos de su actividad empresarial principal.

Inversores internacionales

Inversores extranjeros en bienes raíces de EE. UU. que necesitan una estructura con la máxima eficiencia fiscal.

PROBLEMAS DEL CLIENTE

¿Por qué utilizar la segregación de costos?

La segregación de costos ofrece flexibilidad para acelerar las deducciones fiscales, utilizarlas contra ingresos activos y no únicamente contra ingresos por alquiler, y documentar adecuadamente la posición ante la autoridad fiscal.
La inflación devalúa la depreciación
La depreciación dentro de 30 años prácticamente no vale nada debido a la inflación.
Los ingresos elevados requieren una herramienta fiscal escalable
Con ingresos superiores a $300,000, las herramientas tradicionales de planificación fiscal suelen tener un impacto limitado. La segregación de costos puede ofrecer mucho más y, además, es escalable.
Las pérdidas inmobiliarias pueden quedar sin utilizar
Las pérdidas por alquiler generalmente solo compensan ingresos pasivos. Una estructuración adecuada del alquiler a corto plazo puede permitir utilizarlas contra ingresos activos, haciendo que esta estrategia sea accesible más allá de los profesionales inmobiliarios.
Los bienes raíces ofrecen mayor flexibilidad y tranquilidad
A diferencia de algunos instrumentos de planificación fiscal que pueden parecer exóticos o difíciles de entender y gestionar, los bienes raíces siguen siendo un activo familiar y flexible: pueden gestionarse y alquilarse a distancia, refinanciarse, venderse o mantenerse a largo plazo.

CÓMO AYUDAMOS

Potenciamos la planificación fiscal mediante la depreciación por componentes de inmuebles

Los ejemplos son únicamente ilustrativos. El tratamiento fiscal depende de las circunstancias específicas del contribuyente y de la documentación correspondiente.

Propietaria de una clínica que invierte en alquileres a corto plazo

La propietaria de una clínica obtiene $500 mil de ingresos de su negocio y adquiere un inmueble para alquiler a corto plazo. Tras aplicar la depreciación por componentes, el inmueble puede generar pérdidas fiscales significativas durante los primeros años de esta nueva línea de negocio. Analizamos si el alquiler cumple los criterios aplicables a los alquileres a corto plazo, la documentación de la participación de la propietaria y la depreciación por componentes, para que las deducciones aceleradas por depreciación puedan reducir los ingresos activos de la clínica cuando se cumplan los requisitos correspondientes.

Más información

Profesional de IT que utiliza bienes raíces para reducir la carga fiscal

Un profesional de IT obtiene $600 mil de ingresos y busca crear una cartera inmobiliaria fiscalmente eficiente mientras reduce los impuestos sobre los ingresos de su negocio de IT. Le ayudamos a diseñar una estrategia plurianual de adquisición de propiedades y alquileres a corto plazo, coordinada con los cálculos de segregación de costos y los requisitos de documentación, para que las deducciones por depreciación acelerada, cuando corresponda, puedan compensar los ingresos activos de su actividad de IT a medida que crece la cartera.

Más información

Inversor extranjero que adquiere apartamentos en Miami

Un inversor extranjero adquiere un edificio de apartamentos en Miami con una base depreciable de $4,5 millones. En un posible escenario, la segregación de costos permite clasificar el 17% del costo como propiedad con un período de depreciación de 5 años y el 8% como propiedad de 15 años. En combinación con las disposiciones de depreciación acelerada de la OBBBA, esto podría liberar hasta $900 mil de capital antes para realizar otra adquisición ya en el año siguiente, que a su vez podría generar deducciones aceleradas adicionales.

Más información

El autolavado se adquirió hace años — la oportunidad fiscal aún puede existir

El propietario adquirió un autolavado con una base depreciable de $750 mil en 2010 sin realizar una segregación de costos. En un escenario ilustrativo para 2027, el análisis podría identificar aproximadamente $405 mil en deducciones adicionales por depreciación, generando potencialmente unos $150 mil de ahorro fiscal federal a una tasa del 37%. El efecto acumulado de la depreciación puede reconocerse actualmente mediante un cambio de método contable — sin modificar las declaraciones fiscales de cada año anterior.

Más información

¿POR QUÉ NOSOTROS?

Primero, la planificación fiscal. La segregación de costos como herramienta.

Un estudio de segregación de costos puede identificar oportunidades de depreciación acelerada. Nuestra función es integrar ese resultado en una estrategia fiscal adaptada al cliente, un plan de implementación y un expediente documental sólido para sustentar la posición fiscal.
  • La planificación fiscal es el centro

    Nos especializamos en planificación fiscal. Cuando un estudio está justificado, mantenemos el resultado fiscal, el momento adecuado para aprovecharlo, la documentación y la estrategia de implementación en el centro del proyecto.

  • Del informe al resultado fiscal

    No nos detenemos en un informe técnico. Ayudamos a convertir el estudio en deducciones proyectadas, su correcta incorporación en la declaración fiscal, la coordinación con el preparador de impuestos y los pasos prácticos necesarios para su implementación.

  • Planificación respaldada por documentación

    Nuestra experiencia en controversias fiscales nos permite estructurar la posición con el objetivo de evitar, desde el principio, una controversia con el IRS. Nos enfocamos en cumplir los requisitos del IRS y respaldar la posición fiscal con documentación clara y evidencia convincente.

  • Participación personal del fundador

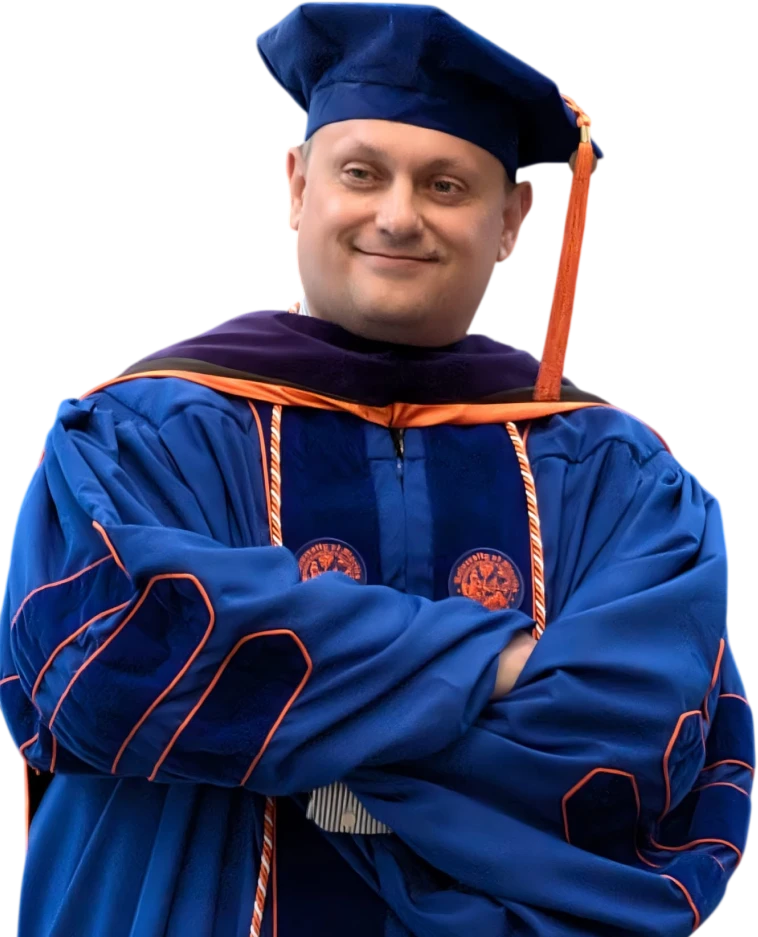
    Oleg Shmal, profesional fiscal con licencia del Departamento del Tesoro de los Estados Unidos y autorizado para representar a los contribuyentes en controversias ante el Servicio de Impuestos Internos, así como miembro asociado de la American Society of Cost Segregation Professionals (ASCSP), participa en cada proyecto.

“Reviso personalmente cada proyecto de segregación de costos. Coordinamos el trabajo con ingenieros cualificados, preparamos la documentación que sustenta la posición fiscal y asumimos la responsabilidad por la estrategia fiscal y su implementación — desde el estudio técnico hasta la obtención efectiva del beneficio fiscal: su dinero.”

Oleg Shmal
Fundador y Director General · Licencia EA #00163210-EA · Miembro Asociado de ASCSP #A029-26

PAQUETES DE SERVICIOS

¿Cuánto podría costar?

Los honorarios del estudio técnico se cobran por separado. Para propiedades de menos de $1,5 millones, los honorarios de terceros pueden ser de aproximadamente $1,5 mil para propiedades residenciales y $2,5 mil para propiedades comerciales.
BLACK


Implementación integral

$6,000
+ 20% del ahorro fiscal del primer año + costo del estudio
Para clientes que desean una segregación de costos plenamente implementada como parte de su estrategia fiscal general.
  • Coordinación completa del estudio
  • Desarrollo de la estrategia fiscal
  • Implementación práctica
  • Llamadas cada dos semanas
  • Coordinación con el preparador de impuestos/contador
  • Soporte documental
  • Coordinación de apoyo durante una auditoría fiscal
Reservar consulta
GOLD

Asesoramiento y acompañamiento

$4,000
+ $500 trimestrales + costo del estudio
Para clientes que necesitan coordinación del estudio y apoyo profesional durante la implementación.
  • Coordinación del estudio
  • Resumen de la estrategia fiscal
  • Plan de implementación
  • Consultas trimestrales
  • Instrucciones para el preparador de impuestos/contador
  • Revisión puntual de documentación
  • Apoyo inicial durante una auditoría fiscal
Reservar consulta
SILVER

Revisión diagnóstica

$2,000
Pago único + costo del estudio
Para profesionales inmobiliarios que realizan por su cuenta la planificación fiscal y la implementación.
  • Solicitud de datos para el estudio
  • Consulta de aclaración
  • Presentación al especialista del estudio
  • Plan general de implementación
Reservar consulta

EJEMPLOS Y OBSERVACIONES DE PLANIFICACIÓN FISCAL

Dónde la segregación de costos puede crear más oportunidades

La segregación de costos no es solo una forma de acelerar deducciones. También es importante determinar cuándo utilizarlas y qué propiedades pueden generar el mejor resultado fiscal global.
La mayor deducción hoy no siempre produce el mejor resultado
Los recientes cambios legislativos pueden permitir que ciertos componentes calificados generen una deducción muy significativa en el primer año. Sin embargo, si esa deducción crea una pérdida que el cliente no puede utilizar eficientemente de inmediato, tomar el importe máximo hoy puede no ser la opción más favorable. Evaluamos no solo el importe de la posible deducción, sino también el momento en que conviene utilizarla, coordinando la depreciación con los ingresos de contribuyentes relacionados a lo largo de varios ejercicios fiscales mediante nuestro sistema automatizado de modelización fiscal, además de considerar otras limitaciones y la estrategia fiscal general del cliente.
El resultado óptimo depende del nivel de ingresos, las limitaciones aplicables a las pérdidas y las decisiones fiscales adoptadas.
Los inmuebles usados también pueden acceder a una depreciación acelerada del 100%
Según los recientes cambios legislativos, un edificio no tiene que ser necesariamente nuevo para que pueda aplicarse una depreciación acelerada del 100%. Si se cumplen los requisitos correspondientes, ciertos componentes de inmuebles previamente utilizados y adquiridos por un nuevo propietario también pueden ser elegibles para una deducción completa en el primer año. Esto puede ser especialmente relevante al adquirir edificios de apartamentos existentes, hoteles, propiedades comerciales y otros inmuebles generadores de ingresos. Puede surgir un beneficio fiscal significativo incluso cuando el inmueble fue construido muchos años atrás. Ese beneficio potencial también puede influir en la economía de la operación tanto para el comprador como para el vendedor.
La elegibilidad depende de las fechas de adquisición y puesta en servicio, el uso previo del inmueble, la relación entre las partes y otros requisitos aplicables.

Blog/Video Insights

Latest Insights

Segregación de costos y bienes raíces en Miami: cómo una inversión puede servir a objetivos fiscales y familiares

8 min read · Oleg Shmal · agosto 2026

Los bienes raíces en Miami pueden ser más que una fuente de ingresos por alquiler: también pueden formar parte de una estrategia de planificación fiscal y de construcción de patrimonio familiar. La segregación de costos puede acelerar ciertas deducciones y permitir que más capital permanezca disponible para nuevas inversiones. La clave no es simplemente generar una mayor depreciación, sino determinar si esas deducciones pueden utilizarse realmente para reducir el tipo de ingreso que el inversionista desea compensar.

Keep Reading
Disclaimer
La segregación de costos depende de las características específicas del inmueble, la documentación, las limitaciones aplicables al contribuyente, la legislación fiscal vigente, la conformidad de cada estado con las normas federales y una implementación adecuada. Los informes de ingeniería, el asesoramiento legal, las valoraciones y la preparación y firma de declaraciones fiscales se proporcionan o coordinan por separado cuando corresponda.
Miami Tax & Tech no garantiza ahorros fiscales, reembolsos ni la aceptación de una posición fiscal por parte del IRS.